- منشئ المقرر: soundous benrahla
- منشئ المقرر: mohamed labed
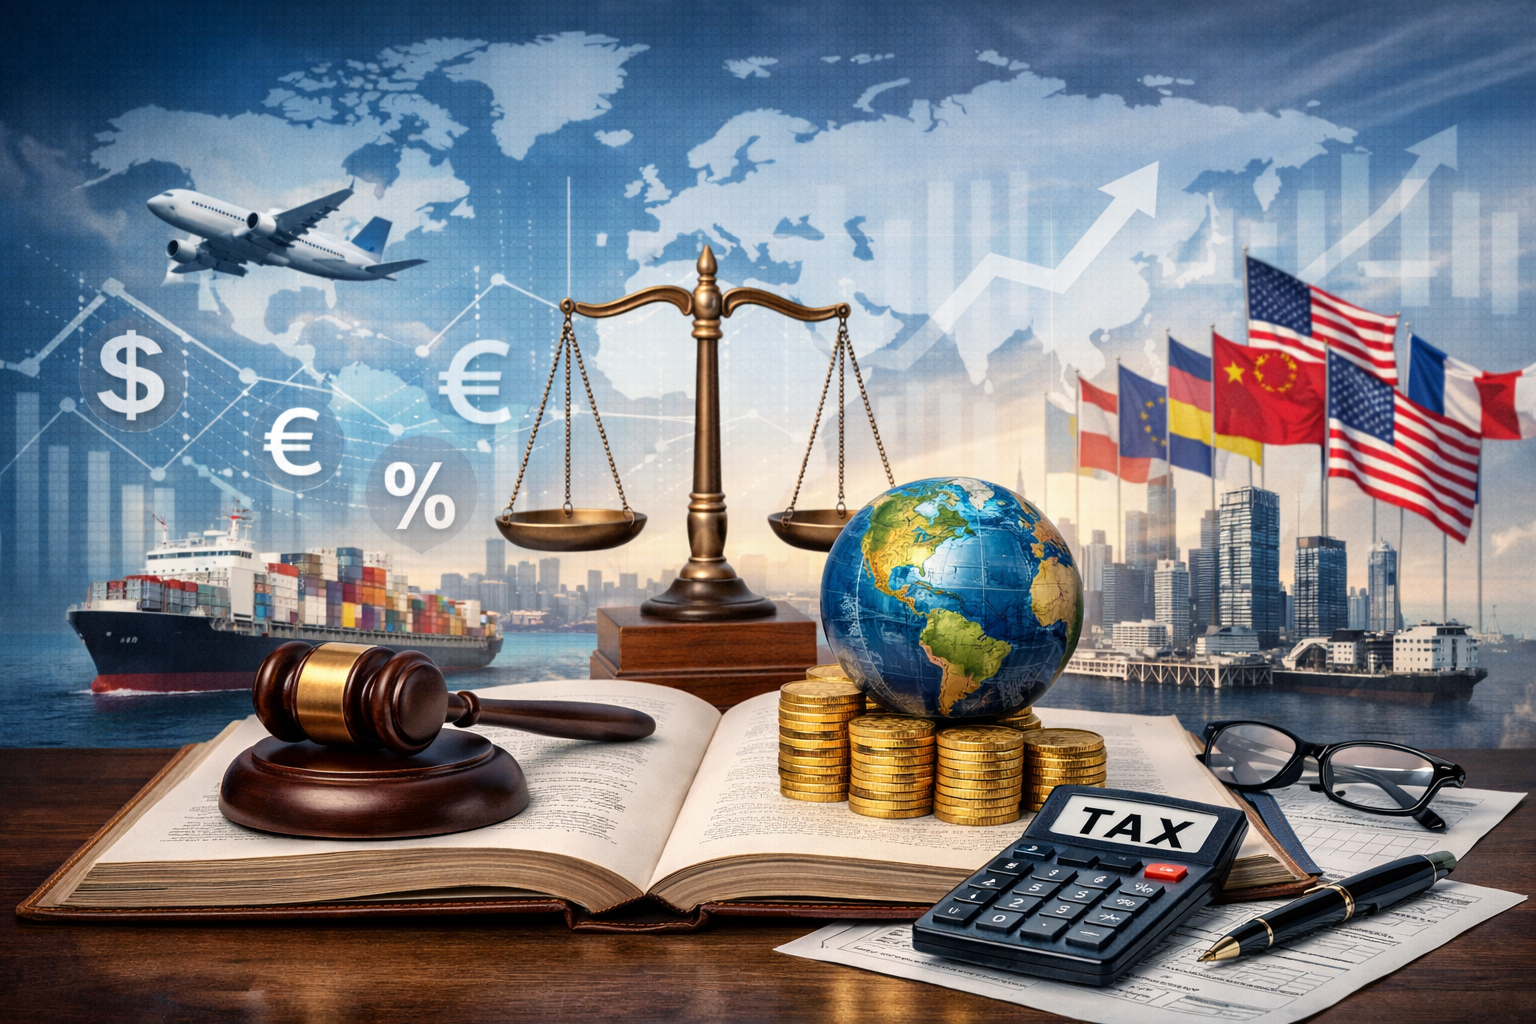
تعد الجباية الدولية من المجالات الحيوية التي ترتبط ارتباطا وثيقا بالأنشطة الاقتصادية العالمية والعلاقات بين الدول، يهدف هذا المقياس الى دراسة النظام الضريبي الذي يطبق على الأفراد والشركات عبر الحدود، والتحديات التي تنشأ نتيجة اختلاف الأنظمة الضريبية بين الدول، ويتناول المقياس تاريخ الجباية الدولية، مستعرضا تطور المفاهيم الضريبية على المستوى الدولي وأسباب نشوء مشكلات مثل الازدواج الضريبي، والتي تؤثر على الشركات والأفراد الذين يعملون في بيئة دولية مختلفة، كما يعرض التعاون والتنسيق بين الدول في مجال الجباية لتفادي التهرب الضريبي وضمان تطبيق تطبيق الأنظمة الضريبية بشكل عادل وفعال.
- منشئ المقرر: fella hamdi
يعد مقياس " معايير إعداد التقارير المالية الدولية (1 + 2) (IFRS)"
[(IFRS1) + (IFRS2)]؛ مقياسا أساسيا في دراسة المعايير الدولية لإعداد التقارير المالية؛ وهو إطارا منهجيا يهدف إلى تمكين الطالب من فهم كيفية الانتقال المنظم للمؤسسات من الأنظمة المحاسبية المحلية إلى نظام المعايير الدولية لإعداد التقارير المالية، يركز هذا المقياس (1 + 2) على المبادئ والإجراءات الواجب إتباعها عند إعداد القوائم المالية للمرة الأولى وفق أسس ومبادئ معايير إعداد التقارير المالية الدولية (IFRS)، وكذا مفهوم ومضمون كل معيار وتاريخ إصداره وتاريخ بداية تطبيقه والاستثناءات المسموح بها، وإعداد الميزانية الافتتاحية وفق المعايير الدولية، والإفصاحات اللازمة التي يتطلبها كل معيار وكذا الإفصاح عن الآثار الناتجة عن التحول إلى معايير إعداد التقارير المالية الدولية، بما ضمان تقديم معلومات مالية شفافة وقابلة للمقارنة، وتوفير قاعدة صلبة لتطبيق بقية المعايير الدولية بصفة منهجية ومستدامة.
وبدراسة مضمون هذا المقياس يتمكن الطالب من معرفة الخطوات الأساسية لتطبيق أسس ومبادئ معايير إعداد التقارير المالية الدولية (IFRS) إنطلاقا من التطبيق للمرة الأولى (أي التحول من القواعد والأسس المحلية إلى المعايير الدولية)، ثم دراسة تدرجية لباقي المعايير بما يضمن له فهما كافيا يمكنه من استيعاب كل المعايير الدولية وتطبيقها بشكل صحيح.
- منشئ المقرر: Miloud Toumi
- منشئ المقرر: hamza okbi